手取りから考える月々の家計予算の作り方
月の予算は、給与の額面ではなく、実際に使える手取り額から考える。まず住宅ローンや家賃など、決まって出ていくお金を差し引き、食費や日用品費にいくら使えるかを見る。「残ったら貯蓄する」では、予定外の支払いがあった月に貯蓄分が消えやすい。
まず、1か月のお金の出入りを同じ基準で集める
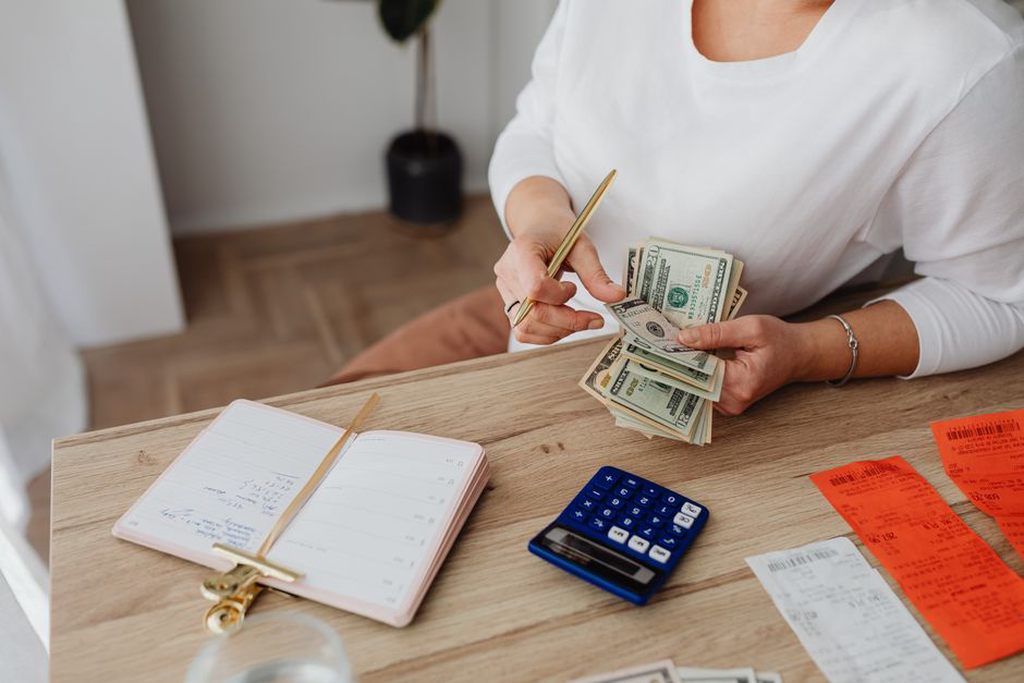
家計簿を細かくつけ始める前に、給与明細、銀行口座の入出金、クレジットカードや電子決済の履歴を直近2〜3か月分確認する。家族で支払いを分担しているなら、現金払いも含めて家計に関わる支出を集めよう。カード払いは利用月と引き落とし月がずれる。予算と比べるときは「使った月」に計上したほうが、食費などの実態が分かりやすい。
収入が月によって変わるなら、好調だった月を基準にしない。直近の実績を見て、通常の月に無理なく見込める手取り額を置く。賞与や臨時収入は毎月の生活費に含めず、入金されてから使い道を決めれば、収入の少ない月にも対応しやすい。
支出を「毎月固定」「毎月変動」「年に数回」に分ける
費目は最初から細かく増やさなくていい。支払う時期と、金額を調整しやすいかどうかで分ける。
- 固定費:住居費、保険料、通信費、定額サービスなど、毎月ほぼ同額の支払い。
- 変動費:食費、日用品費、交通費、外食費など、使い方によって増減する支払い。
- 特別費:固定資産税、車検、帰省、家電の買い替えなど、毎月ではないが見込んでおきたい支払い。
電気代や水道代は毎月払っていても、季節や使用量で金額が変わる。一定額の固定費とみなすより、過去の請求額を見ながら変動する枠で管理するほうが実態に合う。分類の名前にこだわるより、月末に同じ基準で比べられることが大切だ。
特別費は年額を月額に直す
年に1回の支払いを、その月の生活費だけで賄うのは難しい。時期と金額が分かっている費用は、必要額を残りの月数で割って毎月取り分ける。半年後に6万円必要なら、今月から月1万円ずつ別の口座や管理枠に移す。いつ必要になるか分からない修理費には、予定済みの支払いとは別に予備費を設けておく。
持ち家なら設備の修理・交換、賃貸なら更新時の費用など、住まいの契約形態に応じた項目も確認したい。必要額を一律に決めるのではなく、契約書、過去の支出、設備の状態を手がかりに見積もる。住居費以外の住まい関連の支出については、住まいの支出も見込む、無理のない家計予算の作り方でも扱っている。
手取りから順番に配分する
予算を組むときは、固定費と最低限必要な生活費を先に置く。次に特別費の積立額と貯蓄額を決め、残った金額を外食や趣味など調整できる費目に振り分ける。手取りに一律の割合を当てはめるより、実際の契約額と生活実態をもとにしたほうが、月々の判断に使いやすい。
| 月の手取り30万円の例 | 予算額 |
|---|---|
| 住居費・通信費などの固定費 | 13万円 |
| 食費・日用品費・交通費など | 9万円 |
| 特別費の積立 | 3万円 |
| 貯蓄 | 3万円 |
| 予備費 | 2万円 |
これは推奨する配分ではなく、合計を手取り額に収める書き方の例だ。固定費が高い家庭もあれば、交通費がほとんどかからない家庭もある。まずは各項目に実績に近い額を入れ、合計が手取りを超えたら変更できる支出から見直す。必要な支払いを少なく見積もって数字だけ合わせても、月末には足りなくなる。
予備費と貯蓄は役割を分ける
予備費は、医療費や予定外の交通費など、月内の小さな変動を吸収するためのお金。貯蓄は生活費から分けて残しておくお金だ。予備費を使わなかった月は翌月に繰り越すのか、貯蓄に回すのかを決めておく。毎月の不足を予備費で埋めているなら、その枠を増やす前に、生活費の予算額を実態に合わせて直したい。
記録は続けられる粒度にする
記録には紙、表計算、家計簿アプリのどれを使ってもいい。費目ごとに「予算」「使った額」「残額」が分かれば十分だ。家族で共有するなら、同じ買い物を二重に記録しないよう、入力する人と記録対象の支払いを決めておく。
口座やカードをアプリに連携する場合は、使っている金融機関に対応しているか、自動分類を後から修正できるかを確認する。共有範囲や通知設定も見ておきたい。たとえばスーパーで買った日用品が食費に分類されることはある。月末に誤分類を数件直すだけでも、翌月の予算を考える材料になる。家族の履歴を共有する前に、誰が明細を閲覧できるかも話し合っておこう。
週1回確認し、月末は差の理由を見る
残額を毎日気にするより、週に1回、変動費を確認するほうが続けやすい。月の途中で食費を使い切りそうなら、残りの日数と買い置きを見て調整する。ただし、必要な医療費などを「予算を超えるから」という理由だけで先延ばしにはしない。予算は支払いの優先順位を考えるためのものだ。
月末には予算と実績の差を見て、「一度限りの出来事」「見積もり不足」「支出習慣の変化」のどれに当たるか考える。帰省で交通費が増えたなら、特別費の計画を確認する。食費が3か月続けて予算を超えたなら、実績に合わせて予算を上げ、ほかの費目との配分を調整する。使っていない定額サービスが見つかった場合は、契約を確認し、翌月の固定費から外せるか検討する。
次月の予算は、すべて書き直す必要はない。今月の実績を残し、変更した費目と理由を一言添える。「電気代を季節に合わせて2千円増額」と残しておけば、翌年の同じ時期にも、その金額を見直す手がかりになる。